Domain medienpolitik.de kaufen?
Wir ziehen mit dem Projekt
medienpolitik.de um.
Sind Sie am Kauf der Domain
medienpolitik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain medienpolitik.de kaufen?
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **

Ähnliche Suchbegriffe für Wirtschaftsgut
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
Medienrecht für Buchwissenschaftler, Fachbücher von Wolfgang LentDas Lehrbuch richtet sich an Studierende der Buchwissenschaft im Master- und Bachelorstudium. Es gibt ihnen einen Überblick zu den buchspezifischen Aspekten des Medienrechts und ergänzt damit das Parallelwerk 'Urheberrecht für Buchwissenschaftler'. In der 2. Auflage des Studienbuchs werden zunächst die historischen und verfassungsrechtlichen Grundlagen erläutert, ehe beispielsweise die Abwägung zwischen Kunstfreiheit, Meinungsfreiheit und Persönlichkeitsrechten bei Romanen und Sachbüchern, strafrechtliche Buchverbote, die Indizierung jugendgefährdender Druckausgaben und E-Books sowie Buchtitelschutz, Buchpreisbindung und Buchwerbung behandelt werden. Viele Falldarstellungen zu Bücherprozessen und anderen Bücherkontroversen, die seit Gründung der Bundesrepublik Deutschland für Aufsehen sorgten, bieten dabei auch Anknüpfungspunkte für Recherchen zu buchwissenschaftlichen Einzelfragen, etwa aus dem Themenfeld der Literaturzensur.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rode PSA1+ Rundfunk-Gelenkarmstativ weißProfessionelles Gelenkarmstativ für Rundfunk- und Synchronstudios, Podcaster, Gamer und andere Content Creator in einer stilvollen weißen Sonderedition. Produktbilder zeigen optionales Zubehör und Anwendungsbeispiele.109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **

Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
Pressefreiheit, Fachbücher von Eckhart HellmuthDer Band befasst sich mit dem intensiven Diskurs über die Pressefreiheit im England des 17. und 18. Jahrhunderts. In einem sich über 150 Jahre erstreckenden Prozess von Rede und Gegenrede suchten Zeitgenossen ihr Verhältnis zur Pressefreiheit, deren Geschichte und dessen Inhalt zu klären. Dieser Prozess umgriff den Kampf gegen die Vorzensur sowie die Auseinandersetzung mit dem Law of Seditious Libel. Die beträchtliche Zahl von Texten, die sich mit der liberty of the press auseinandersetzten, deutet darauf hin, dass sich das Zeitalter schwertat, mit diesem Problem ins Reine zu kommen. Vor allem in Pamphleten und im periodischen Schrifttum wurde darüber resoniert, was es mit diesem Freiheitsrecht auf sich hatte. Zu einem guten Teil wurde dieser Diskurs von Autoren geprägt, die anonym blieben bzw. die eine auf grosse Namen fixierte Ideengeschichte der Vergessenheit hat anheimfallen lassen. Über die Pressefreiheit zu reflektieren, hiess auch, sein allgemeines Verständnis von der englischen Verfassungsordnung zu definieren. Dies bedeutet unter anderem, sich mit dem Problem von Politikfähigkeit und Politikberechtigung auseinanderzusetzen; ebenso wollte das Spannungsverhältnis von Presse und Parlament sowie Presse und Parteien bedacht sein. Gegen teilweise beträchtlichen Widerstand erlangte dieses Freiheitsrecht sukzessive als Natur- und Menschenrecht bzw. Bürgerrecht kanonische Geltung.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zerstörung der Meinungsfreiheit, Sachbücher von Christian J. ZellerDas Buch "Zerstörung der Meinungsfreiheit" von Christian Zeller bietet eine tiefgreifende Analyse der gegenwärtigen Herausforderungen für die liberale Demokratie. Es beleuchtet, wie Angriffe auf die Meinungsfreiheit und die Verengung des Meinungskorridors die demokratische Debatte gefährden. Zeller thematisiert die Rolle von Journalisten, Aktivisten und politischen Akteuren, die durch diffamierende Begriffe und die Instrumentalisierung des Strafrechts zur Einschüchterung von Bürgern beitragen. Zudem wird die Cancel Culture an Universitäten und der Einfluss internationaler Organisationen auf die Wahrnehmung von „Desinformation“ kritisch betrachtet. Zeller formuliert eine Vision zur Bewahrung der liberalen Demokratie, die als zentrales Erbe der Aufklärung gilt. Dieses Buch richtet sich an alle, die sich für den Fortbestand einer pluralen und freiheitlichen Gesellschaft einsetzen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medienrecht für Buchwissenschaftler, Fachbücher von Wolfgang LentDas Lehrbuch richtet sich an Studierende der Buchwissenschaft im Master- und Bachelorstudium. Es gibt ihnen einen Überblick zu den buchspezifischen Aspekten des Medienrechts und ergänzt damit das Parallelwerk 'Urheberrecht für Buchwissenschaftler'. In der 2. Auflage des Studienbuchs werden zunächst die historischen und verfassungsrechtlichen Grundlagen erläutert, ehe beispielsweise die Abwägung zwischen Kunstfreiheit, Meinungsfreiheit und Persönlichkeitsrechten bei Romanen und Sachbüchern, strafrechtliche Buchverbote, die Indizierung jugendgefährdender Druckausgaben und E-Books sowie Buchtitelschutz, Buchpreisbindung und Buchwerbung behandelt werden. Viele Falldarstellungen zu Bücherprozessen und anderen Bücherkontroversen, die seit Gründung der Bundesrepublik Deutschland für Aufsehen sorgten, bieten dabei auch Anknüpfungspunkte für Recherchen zu buchwissenschaftlichen Einzelfragen, etwa aus dem Themenfeld der Literaturzensur.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
-
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
Ähnliche Suchbegriffe für Wirtschaftsgut
-
Rode PSA1+ Rundfunk-Gelenkarmstativ weißProfessionelles Gelenkarmstativ für Rundfunk- und Synchronstudios, Podcaster, Gamer und andere Content Creator in einer stilvollen weißen Sonderedition. Produktbilder zeigen optionales Zubehör und Anwendungsbeispiele.109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
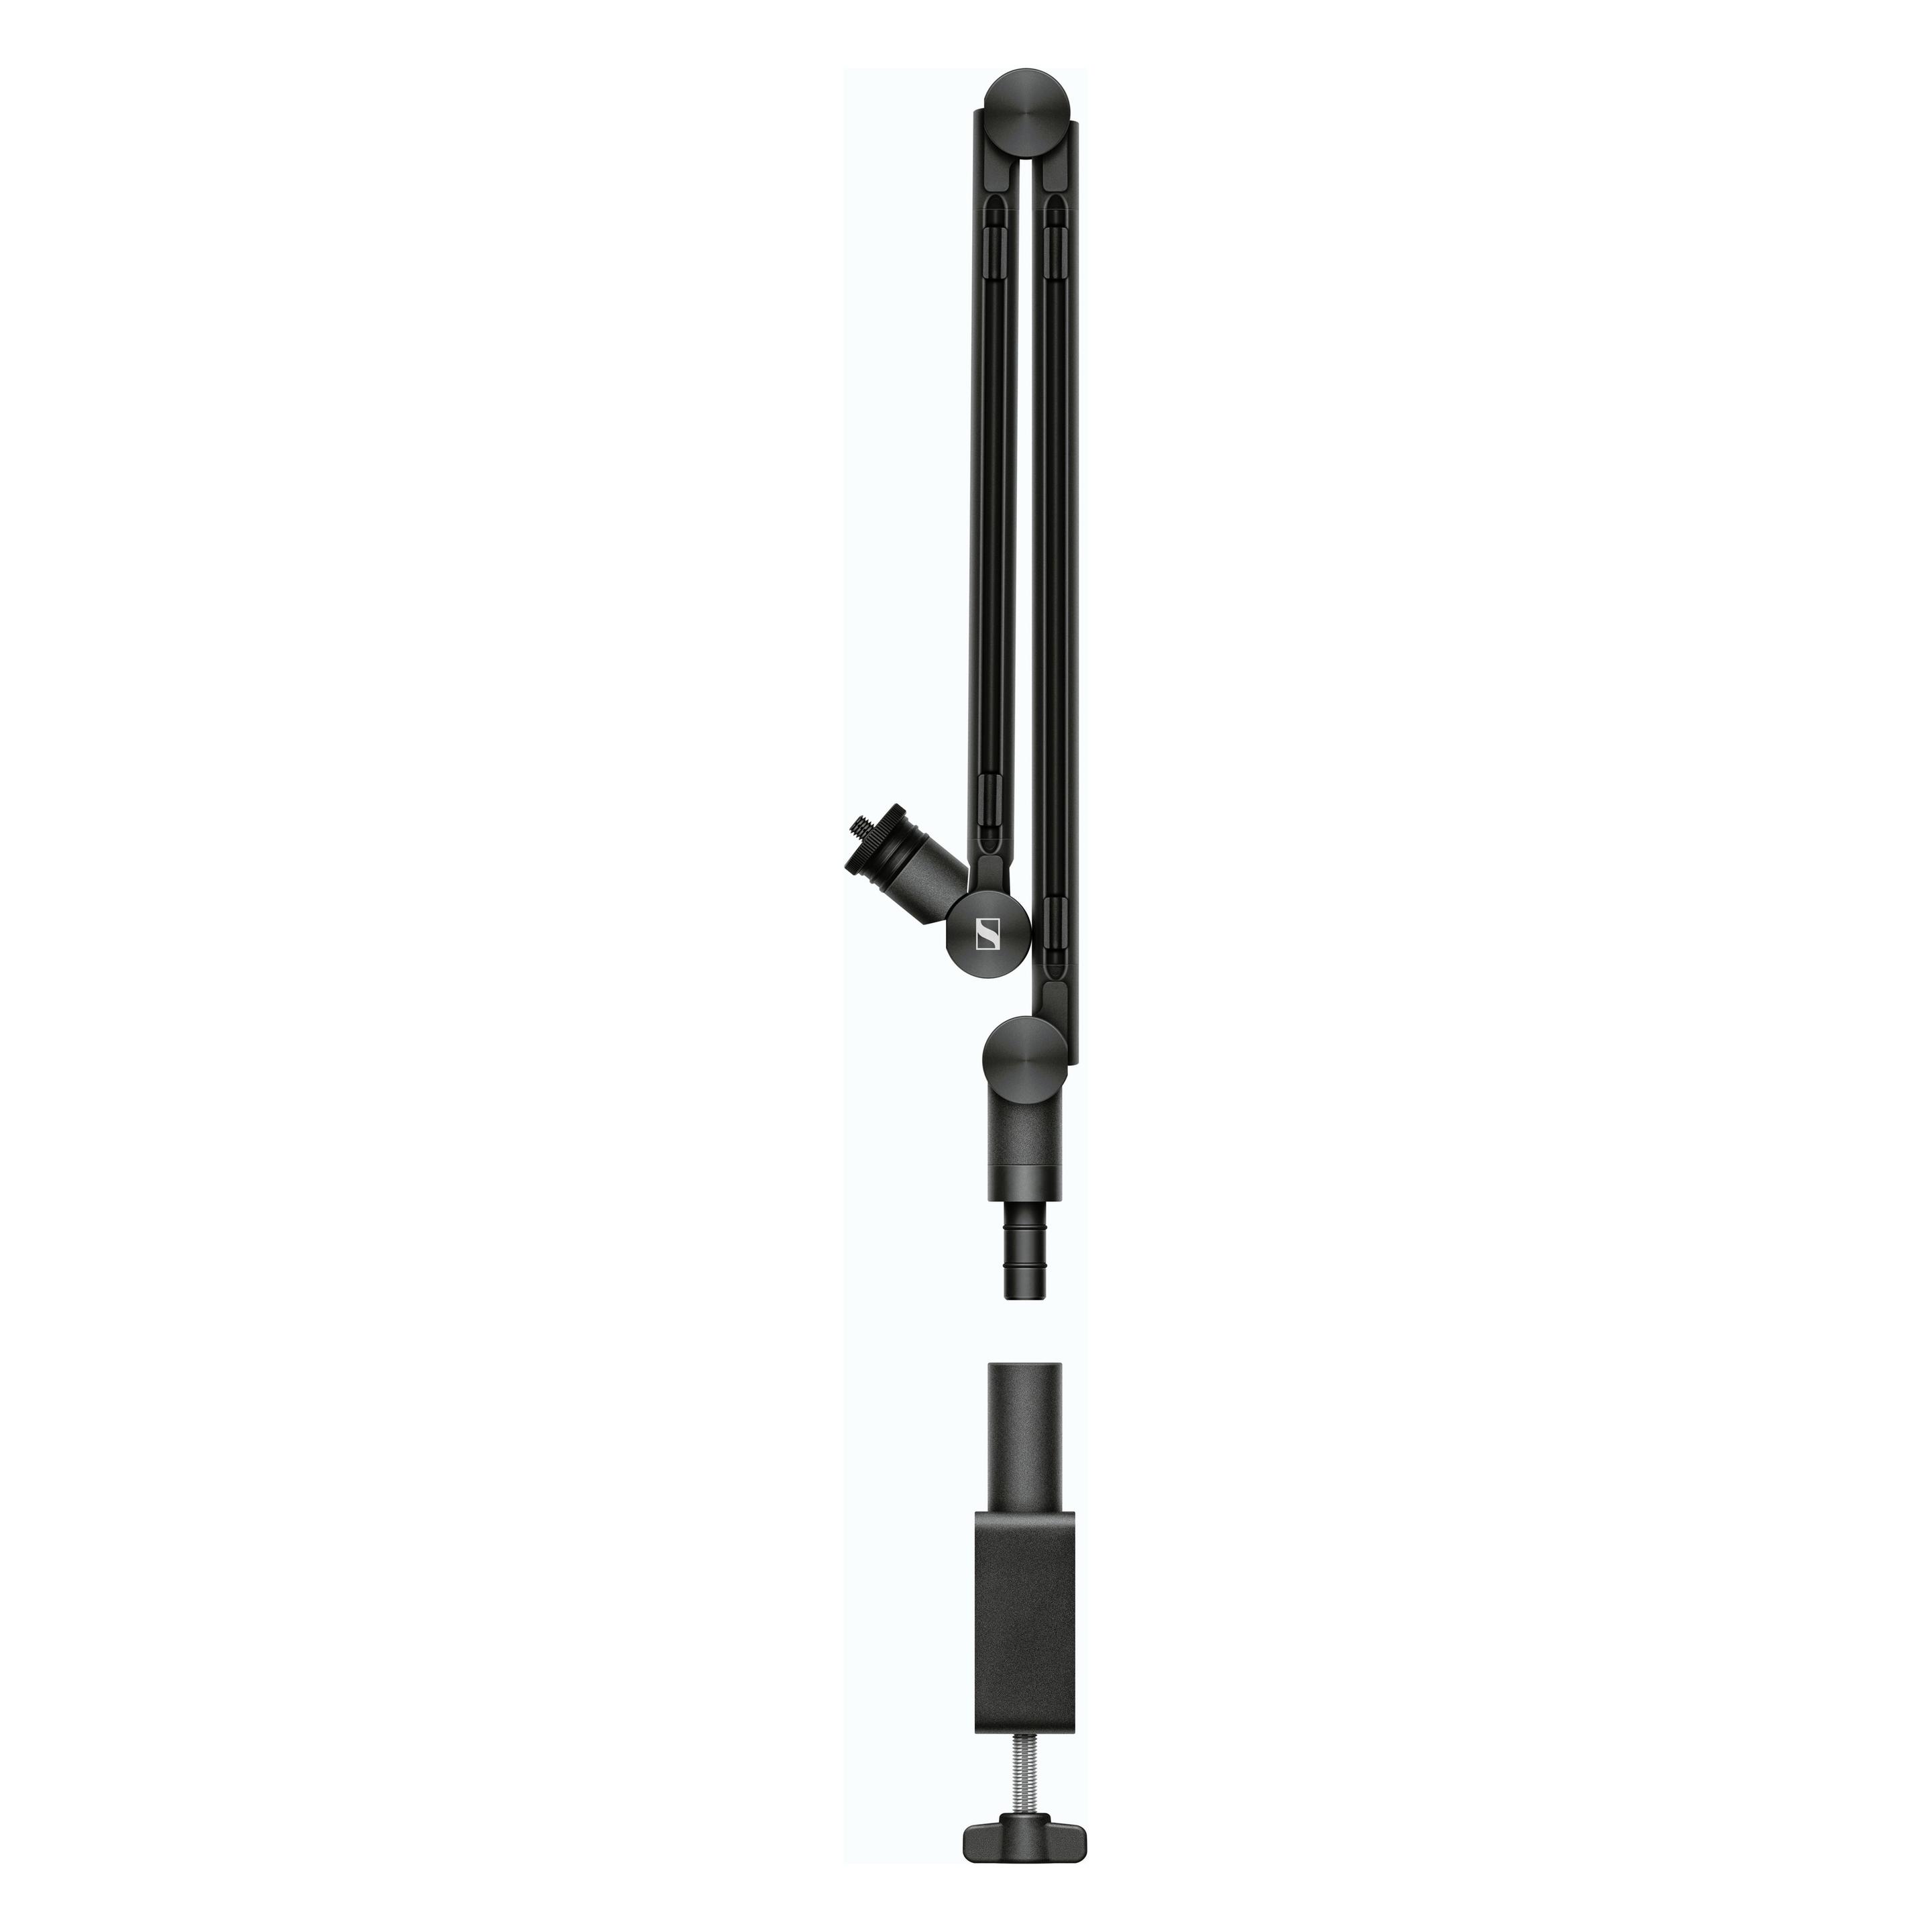
Sennheiser Boom Arm Rundfunk-Gelenklarmstativ, MikrofonBoomarm Der Boomarm ist dafür ausgelegt, bis zu 500 g zu halten. Zu den Mikrofonen gehören das Profile, MK 4, MK 8, TLM 102, TLM 103, MD 421 und weitere. Bitte beachten Sie, dass eine Shockmount zusätzliches Gewicht hinzufügt, daher sollten Sie vorsichtig sein, wenn Sie den Arm vollständig ausfahren.115,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
-
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.